Teknologi
Tror du banken dekker svindel fullt ut: Tre unntak gjør at ofrene taper alt
De færreste svindelofre får hele beløpet tilbake fra banken.

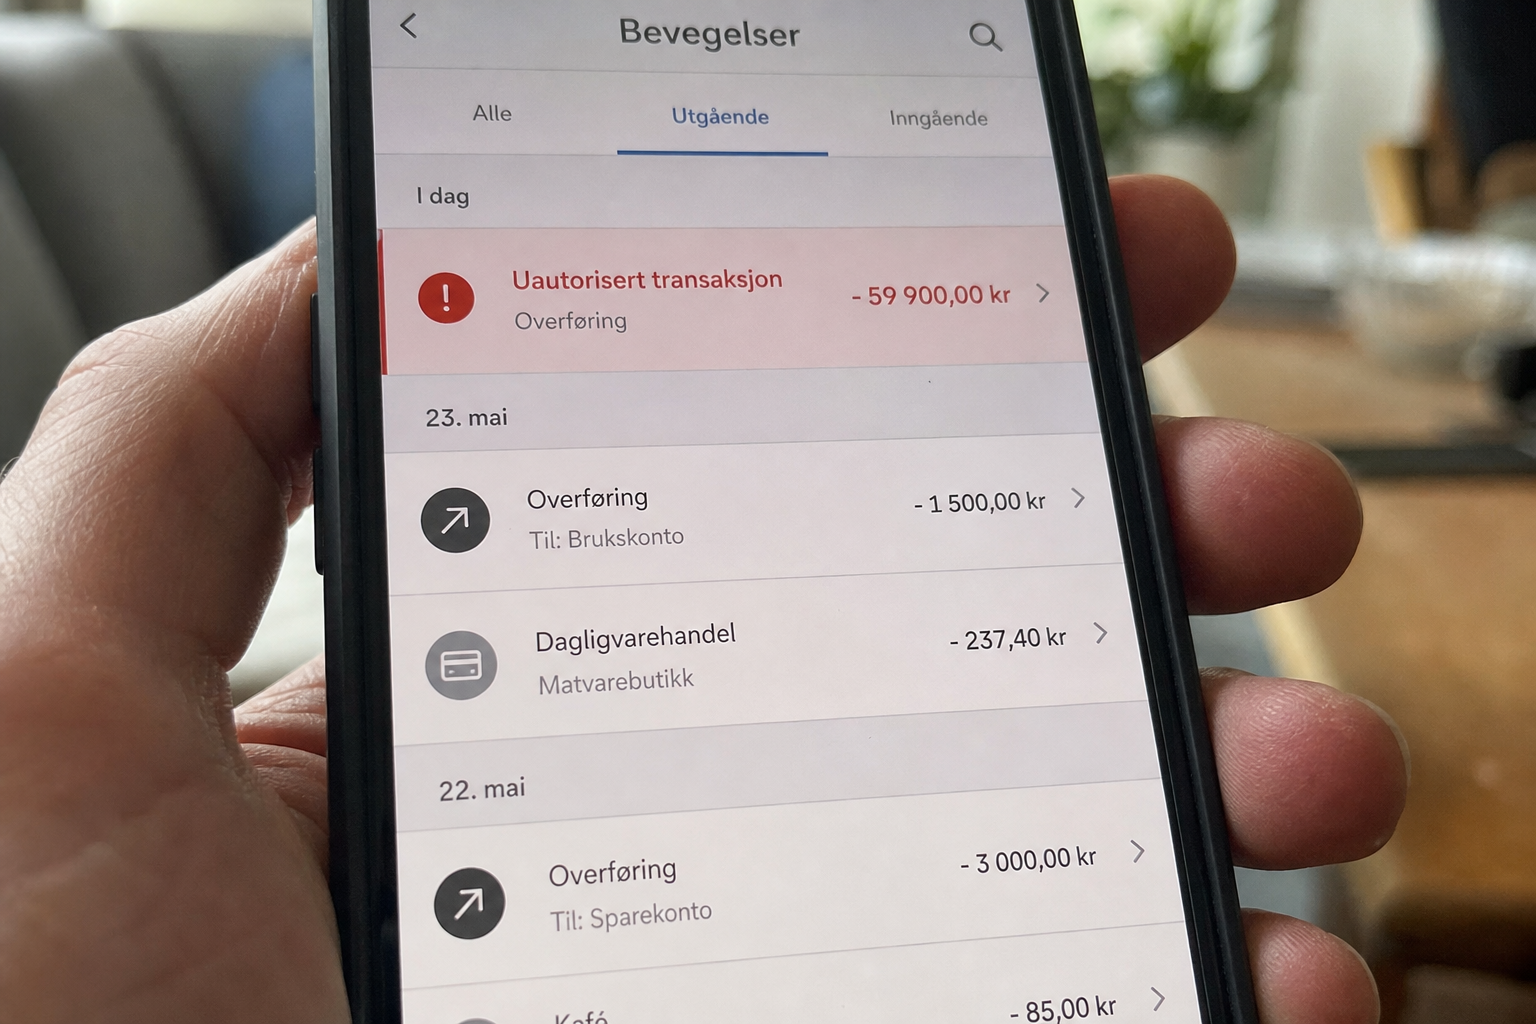
Finansavtaleloven gir bankene tre lovlige grunner til å nekte erstatning når kunden har blitt svindlet. To av dem handler om kundens egen atferd, den tredje er så vid at den har rammet nordmenn for millioner alene i år.
Norske forbrukere ble svindlet for 962 millioner kroner i 2025, viser Finanstilsynets svindelstatistikk. Svindel gjennom sosial manipulering, altså der offeret selv blir lurt til å godkjenne overføringen, økte med 68 prosent på kontooverføringer og utgjorde alene 310 millioner kroner.
Og nettopp der ligger den mest smertefulle overraskelsen for mange: banken har som utgangspunkt ikke ansvar når du selv har trykket godkjent.
Hovedregelen: 450 kroner i egenandel
Er en betaling gjennomført uten at du har godkjent den, er hovedregelen klar. Etter finansavtaleloven § 4-30 svarer betaleren med en egenandel på inntil 450 kroner ved misbruk av et betalingsinstrument. Resten skal banken dekke.
Bestrider du ansvaret, plikter banken å tilbakeføre beløpet mens saken utredes. Regelen står i § 4-32, og fristen ligger på fire uker. Advokater som har fulgt praksis, mener mange banker ikke respekterer fireukersfristen, skrev jurist-nettstedet Rett24 i en gjennomgang.
Men loven har tre unntak som forskyver ansvaret over på deg som kunde.
Unntak én: Grov uaktsomhet
Har du opptrådt grovt uaktsomt, øker egenandelen til inntil 12 000 kroner. Terskelen kan være at du har oppbevart BankID-brikken sammen med koden, eller at du har oppgitt engangskoder til en fremmed på telefon eller e-post.
Det høres kanskje åpenbart ut, men i praksis er nettopp dette kjernen i mange svindelsaker: kunden er presset av en person som utgir seg for å være fra banken, politiet eller Skatteetaten, og oppgir koder eller signerer i BankID mens svindleren står på tråden.
Unntak to: Forsett eller svik
Har du selv opptrådt svikaktig eller forsettlig misligholdt pliktene dine, faller hele tapet på deg. Det gjelder også der du forsto, eller måtte forstå, at handlingen kunne føre til misbruk.
I praksis rammer dette blant annet kunder som har lånt ut BankID til andre, eller som deltar i det som kalles pengemuldyr-virksomhet.
Unntak tre: Du godkjente selv betalingen
Det tredje og mest omfattende unntaket kommer ikke direkte fra egenandelsreglene, men fra en prinsippdom fra Høyesterett. I dom HR-2024-990-A fra 4. juni 2024 frikjente Høyesterett banken i en sak om direktørsvindel der 130 millioner kroner ble overført til svindelkonti.
Domstolen slo fast at bankenes ansvar i utgangspunktet er begrenset til betalinger kunden ikke selv har godkjent. Er transaksjonen autorisert av kunden, gjelder ikke egenandelsreglene i § 4-30, og banken har som hovedregel ingen erstatningsplikt.
Les også: Tesla integrerer Grok i bilene: Bestiller bord og sender e-post uten at du tar hendene fra rattet
Dommen har fått direkte konsekvenser for BankID-svindel. Blir du lurt til å signere en betaling ved hjelp av din egen BankID, regnes betalingen som autorisert, uansett hvor godt manipulert du var. Politiet og Forbrukertilsynet advarer jevnlig om AI-genererte stemmer som utgir seg for å være nære pårørende eller myndighetspersoner, og disse angrepene ender ofte i akkurat den kategorien saker der banken ikke har ansvar.
Slik klager du
Nekter banken å erstatte tapet, kan du bringe saken inn for Finansklagenemnda. Nemnda mottok 8 978 henvendelser i 2025, og styret fattet 1 324 vedtak. Klagerne fikk medhold i 27,3 prosent av sakene.
Nemndas behandling er gratis for forbrukere, og en avgjørelse i din favør er som hovedregel bindende for banken. Fristen for å klage er ett år etter at du først tok saken opp med banken skriftlig.
Retten kan også lempe kundens ansvar etter § 4-31 dersom det er rimelig når man ser hen til arten av den personlige sikkerhetsinformasjonen og bankens medvirkning til tapet. Det åpner et rom, men praksis er streng, og i saker der kunden har godkjent betalingen selv, har lemping vist seg å være svært vanskelig å oppnå.
Les også: BMW-sjefen refser Kina-prisene i Europa: «Gir ingen forretningsmessig mening»
Det viktigste forsvaret ligger derfor før du havner i klageprosessen: aldri oppgi BankID-koder til noen som kontakter deg, aldri godkjenn en betaling du ikke fullt ut forstår, og legg alltid på hvis noen ringer og haster med å få deg til å handle. Høres det ut som banken, avslutt samtalen og ring tilbake på nummeret som står på baksiden av bankkortet ditt.
Les også: 23.677 Land Rover og Jaguar tilbakekalles: Motor og lykter kan svikte i fart


Tror du banken dekker svindel fullt ut: Tre unntak gjør at ofrene taper alt

Du slettet TikTok eller Facebook fra telefonen: Selskapet beholder likevel alt om deg - slik sletter du virkelig

Mobilforsikringen kan være bortkastet: Sjekk innboforsikringen før du betaler 200 kroner i måneden ekstra

Tesla integrerer Grok i bilene: Bestiller bord og sender e-post uten at du tar hendene fra rattet

BMW-sjefen refser Kina-prisene i Europa: «Gir ingen forretningsmessig mening»

Kinesisk elbil fikk 10.000 bestillinger på to minutter: 845 km rekkevidde fra 154.000 kroner

Kast ikke den gamle telefonen: Slik gjør du den om til gratis overvåkingskamera i dag

Tyvene trenger ikke nøkkelen din: Slik stjeler de bilen på sekunder uten spor

Bør du koble fra laderen når du ikke bruker den: Ekspertene svarer
