Teknologi
Mobilforsikringen kan være bortkastet: Sjekk innboforsikringen før du betaler 200 kroner i måneden ekstra
Har du både mobilforsikring gjennom operatøren og en innboforsikring hjemme, er sjansen stor for at du betaler for samme dekning to ganger.

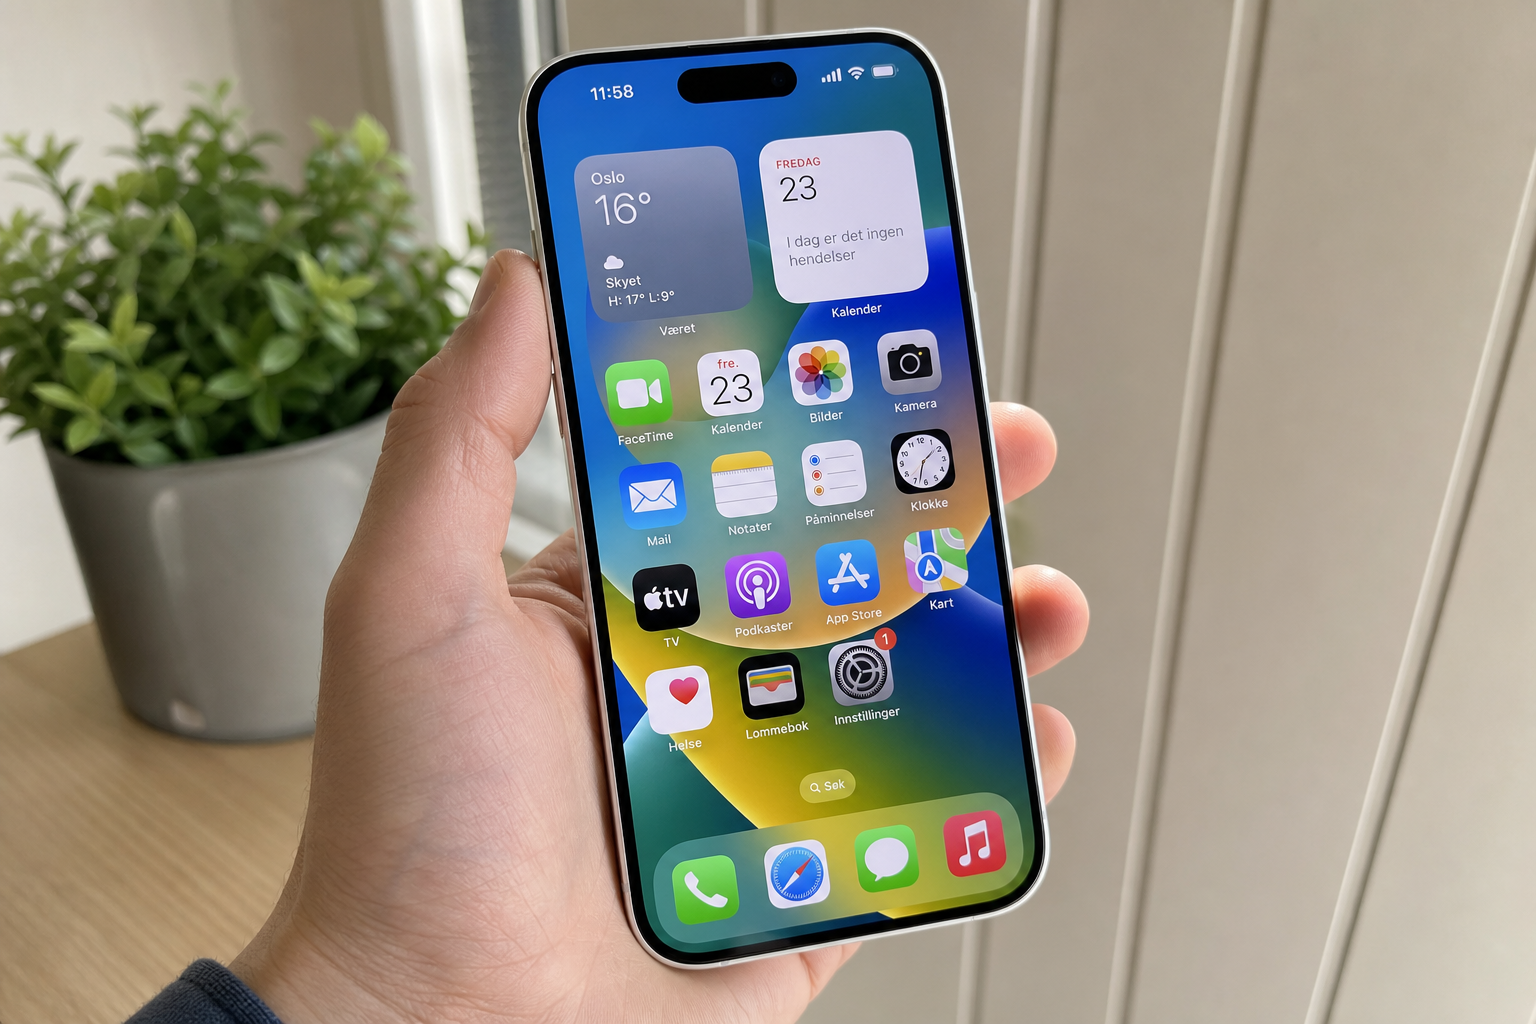
De fleste norske husholdninger har innboforsikring, og i de aller fleste polisene er mobilen din allerede med. Likevel takker mange ja til en egen mobilforsikring i mobilbutikken eller gjennom operatøren, ofte til 100-200 kroner i måneden på toppen.
Regnestykket blir raskt merkbart. En vanlig plussforsikring på mobil koster mellom 150 og 200 kroner i måneden, altså opp mot 2 400 kroner i året. For en familie med to eller tre telefoner på abonnement kan dobbeltdekningen slå ut med flere tusen kroner årlig, uten at du får én krone ekstra igjen når uhellet er ute.
Slik dekker innboforsikringen mobilen din
Selv den enkleste innboforsikringen dekker mobilen mot noe. If oppgir at basisdekningen omfatter «tyveri av mobil, PC og TV fra hjemmet», mens den utvidede pakken og super-varianten også dekker «tyveri både hjemme og utenfor hjemmet, med inntil 40 000 kroner» og «uhellsskader, for eksempel hvis mobilen faller i bakken, TV-skjermen knuses eller PC-en får vannskade».
Det er nettopp uhellsdelen som er nøkkelen. En standard basisdekning gir deg som regel bare erstatning ved tyveri og skadeverk, ikke hvis du selv mister telefonen i asfalten. Skal du få dekket knust skjerm gjennom innboet, må du oppgradere til en toppforsikring med uhellsdekning.
Les også: Tesla integrerer Grok i bilene: Bestiller bord og sender e-post uten at du tar hendene fra rattet
Egenandelen er høyere enn på en ren mobilforsikring. Hos If er den 4 000 kroner på basis- og utvidet, og 2 000 kroner på super. Til sammenligning ligger egenandelen på en dedikert mobilforsikring hos Gjensidige på 1 000 kroner, også ved uhell og tyveri.
Der mobilforsikringen faktisk gir mer
Mobilforsikring er verdt pengene i noen situasjoner. Gjensidige oppsummerer sin egen dekning slik: «Alle typer skader dekkes. I tillegg til tyveri og skader dekker den også tap, så lenge du vet hvor og når du mistet den.»
Nettopp tap er der innboforsikringen som regel ryker. Telenor skriver at innbo- og reiseforsikring «sjelden eller aldri dekker mistet mobil», og at «mobilforsikring er laget spesifikt for mobilen din og dekker alle typer uhell», mens «innbo- og reiseforsikring er en generell forsikring med mer begrenset mobildekning».
Med andre ord: mister du telefonen i vannet på ferie i Thailand, eller den forsvinner sporløst på en fest, står du oftest tommere med bare innboforsikring i ryggen.
Les også: BMW-sjefen refser Kina-prisene i Europa: «Gir ingen forretningsmessig mening»
Slik sjekker du om du er dobbeltforsikret
Finn frem polisen din og se etter to ting: hvilken innbopakke du har (basis, ekstra eller super), og om du har uhellsdekning på elektronikk. Ligger du på en toppforsikring, dekker den allerede fall, klemskader og vannsøl på mobilen, opp til beløpsgrensen i vilkårene, typisk 30 000-40 000 kroner.
Har du i tillegg en operatør-mobilforsikring som koster 100-200 kroner i måneden, er det der den doble dekningen ligger. Forsikringsmart understreker poenget: «Det er først og fremst viktig å finne ut om du egentlig trenger en egen mobilforsikring eller om du allerede er dekket av en innboforsikring.»
Huseierne går enda lenger og fraråder tillegg som «uflaksforsikring» og «trygghetsforsikring» på elektronikk generelt: «Dropp denne forsikringen! Uansett hva du kjøper av elektronisk utstyr som telefoner, PC-er, stereoanlegg og vaskemaskiner får du tilbud om uflaksforsikring. Ikke kjøp den!»
Vil du kansellere en mobilforsikring du har fått gjennom operatøren, gjør du det som regel direkte via Min Side hos Telenor, Telia eller Ice, oppsigelsestiden er én måned, og trekket forsvinner fra neste faktura.
Les også: 23.677 Land Rover og Jaguar tilbakekalles: Motor og lykter kan svikte i fart


Mobilforsikringen kan være bortkastet: Sjekk innboforsikringen før du betaler 200 kroner i måneden ekstra

Tesla integrerer Grok i bilene: Bestiller bord og sender e-post uten at du tar hendene fra rattet

BMW-sjefen refser Kina-prisene i Europa: «Gir ingen forretningsmessig mening»

23.677 Land Rover og Jaguar tilbakekalles: Motor og lykter kan svikte i fart

Svindlere tar over telefonnummeret ditt og bruker BankID til å tømme bankkontoen: Fire tegn du må reagere på umiddelbart

Kinesisk elbil fikk 10.000 bestillinger på to minutter: 845 km rekkevidde fra 154.000 kroner

Kast ikke den gamle telefonen: Slik gjør du den om til gratis overvåkingskamera i dag

Tyvene trenger ikke nøkkelen din: Slik stjeler de bilen på sekunder uten spor

Bør du koble fra laderen når du ikke bruker den: Ekspertene svarer
