Teknologi
Nettsvindlet med Vipps: Kredittkort er den eneste betalingen som gir deg lovfestet rett til pengene tilbake
Julehandelen er i gang, og valget av betalingsmetode avgjør om du får pengene tilbake hvis du blir lurt.

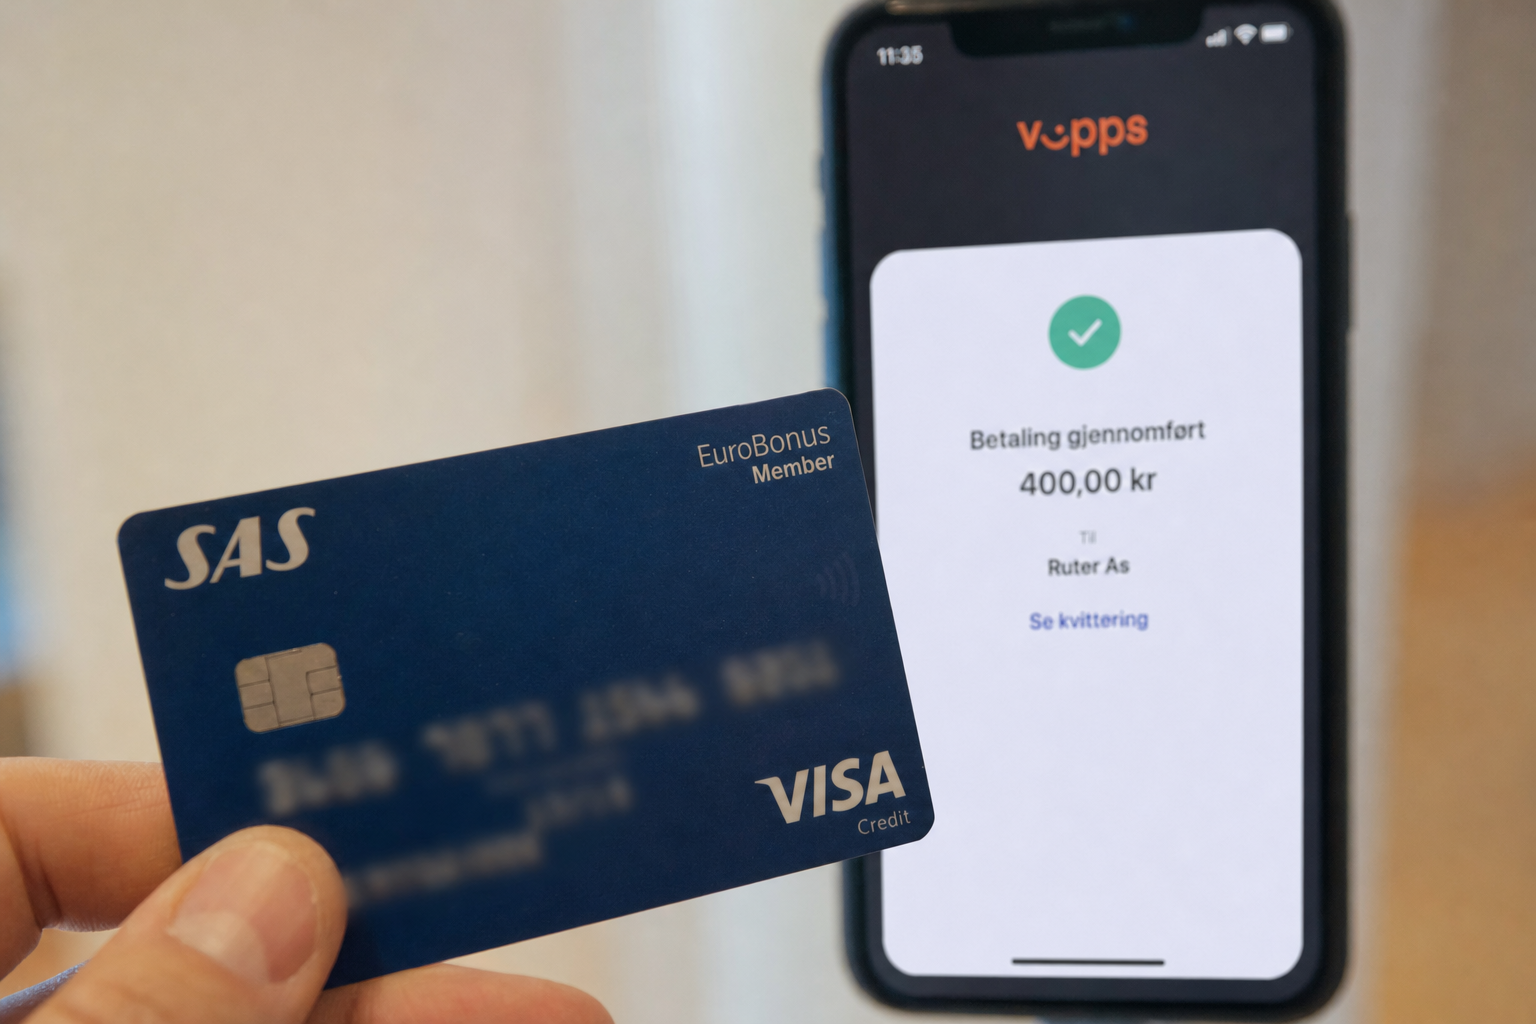
Betaler du en nettselger med Vipps eller vanlig bankoverføring og det viser seg å være en svindler, har du i praksis ingen lovfestet rett til å få pengene tilbake fra banken. Det har du derimot om du bruker kredittkort.
Forskjellen ligger i hvordan norsk lov behandler de tre betalingsformene. Finansavtaleloven gir kortutstederen et selvstendig ansvar overfor forbrukeren ved kredittkjøp. En Vipps-overføring eller en kontonummer-betaling faller utenfor den regelen og behandles som en avtalt overføring der banken ikke er part i selve handelen.
Vipps-pengene er borte i det sekundet du trykker send
Når du har godkjent en Vipps-betaling til en konto du selv har valgt, regnes transaksjonen som autorisert. Banken har ikke gjort noe galt, og det finnes ingen automatisk refusjonsrett.
NRK har tidligere omtalt problemet, og Vipps' egen linje er klar: selskapet refunderer ikke svindel, og det er brukerens ansvar å sjekke at pengene faktisk er mottatt før en vare sendes.
Også bankene har avvist å dekke slike tap. Overfor NRK forklarte kommunikasjonssjef Christian Haraldsen i Gjensidige situasjonen slik: «Vi kan ikke refundere penger i en slik sak. Vi har ikke hatt noe del i denne transaksjonen og har ikke mulighet til å avverge svindelen.»
Vipps anbefaler at du kontakter politiet raskt og varsler selskapet på e-post hvis du har blitt lurt, men understreker at forebygging er kundens eget ansvar. Vi har tidligere beskrevet hvordan Vipps-svindlere bruker en gjenkjennelig metode for å få ofre til å trykke ja.
Kredittkortet gir deg banken i ryggen
Betaler du med kredittkort, aktiveres en bestemmelse som endrer alt. Finansavtaleloven § 2-7 slår fast at forbrukeren ved kjøp av varer eller tjenester kan gjøre gjeldende de samme innsigelsene og pengekravene mot kredittyteren som mot selgeren, så lenge kreditten er gitt etter avtale mellom selger og kortutsteder.
Konkret betyr det at om nettbutikken ikke leverer, går konkurs eller viser seg å være rent bedrageri, kan du rette kravet direkte mot banken som har utstedt kortet. Banken har et selvstendig, lovfestet medansvar for kjøpet.
Forbrukerrådet oppsummerer at ordningen gjelder når varen aldri kommer, tjenesten ikke blir levert, et arrangement avlyses, selgeren går konkurs, eller du har blitt svindlet. Debetkort gir en lignende, men avtalebasert beskyttelse fordi Visa og Mastercard praktiserer samme chargeback-regler for sine kortnettverk, men denne retten står ikke i loven slik kredittkortbeskyttelsen gjør.
Bankoverføring behandles som kontanter
En vanlig kontonummer-overføring står i samme kategori som Vipps: har du først godkjent utbetalingen selv, er pengene borte. Banken skal bare refundere når transaksjonen er uautorisert, altså utført uten din tillatelse.
Det regelverket står i finansavtaleloven § 4-30, som gjør betalingstjenesteyteren ansvarlig for tap som skyldes en ikke godkjent betalingstransaksjon. Kunden bærer da bare en egenandel på inntil 450 kroner, eller opptil 12.000 kroner ved grov uaktsomhet. Men regelen gjelder bare når noen andre har misbrukt kortet eller kontoen din. Har du selv trykket på knappen fordi du trodde du handlet med en ekte selger, teller transaksjonen som autorisert.
Du har 120 dager på å klage på kortkjøpet
Blir du lurt etter å ha betalt med kort, må du handle raskt. Fristen for å reise et chargeback-krav følger reglene til Visa og Mastercard, og er som hovedregel 120 dager fra kjøpsdatoen. Mange banker opererer internt med kortere frister enn 120-dagersregelen, så det lønner seg å reagere i det du mistenker at noe er galt.
Les også: Nødbremsen ser ikke barnet i refleksvest: Bare Mercedes CLA klarte ADAC-prøven
Prosessen går i tre trinn: Klag først skriftlig til selgeren med dokumentasjon, kontakt deretter banken og be om chargeback eller kortreklamasjon, og klag til Finansklagenemnda om banken avviser kravet. Vipps og kontonummer-overføringer er greie for betaling til folk du stoler på, men bør styres unna når du handler med en ukjent nettbutikk eller selger.
Les også: Vi har testet Dreames nye rettebørste: Én ting imponerer spesielt


Prisen på TV-en endret seg mens du søkte: Slik bruker nettbutikkene prisen mot deg og slik unngår du det

Fra 9. desember kan du kreve pengene tilbake for apper og programvare med alvorlige feil: Slik bruker du den nye EU-loven

Samsungs første smartbriller ser ut som vanlige briller: Forhåndssalg åpner 12. november

Disney+ hever prisene for tredje gang på tre år: Fra 18. november koster strømmingen din mer

Elbilen stanser i vinterkulda: Disse to grepene i rekkefølge avgjør hvor fort hjelpen når frem

Svindlere kan trekke penger fra kortet i lommen din uten at du merker noe: Slik blokkerer du angrepet

Elbileiernes skjulte strømregning: Du betaler for 20 prosent mer enn batteriet lader

Vaskemaskinen kjører på de dyreste strømtimene: Én innstilling sparer deg over 1.000 kroner denne vinteren

Bruker du inkognito i nettleseren fordi du tror ingen ser hva du gjør: Det er en svært vanlig misforståelse
