Nyheter
Fra 20. november krever Klarna kredittvurdering på hvert eneste kjøp: Slik treffer det netthandelen din
EUs nye forbrukerkredittdirektiv setter sluttstrek for Klarna-kjøp uten kredittsjekk fra 20. november.

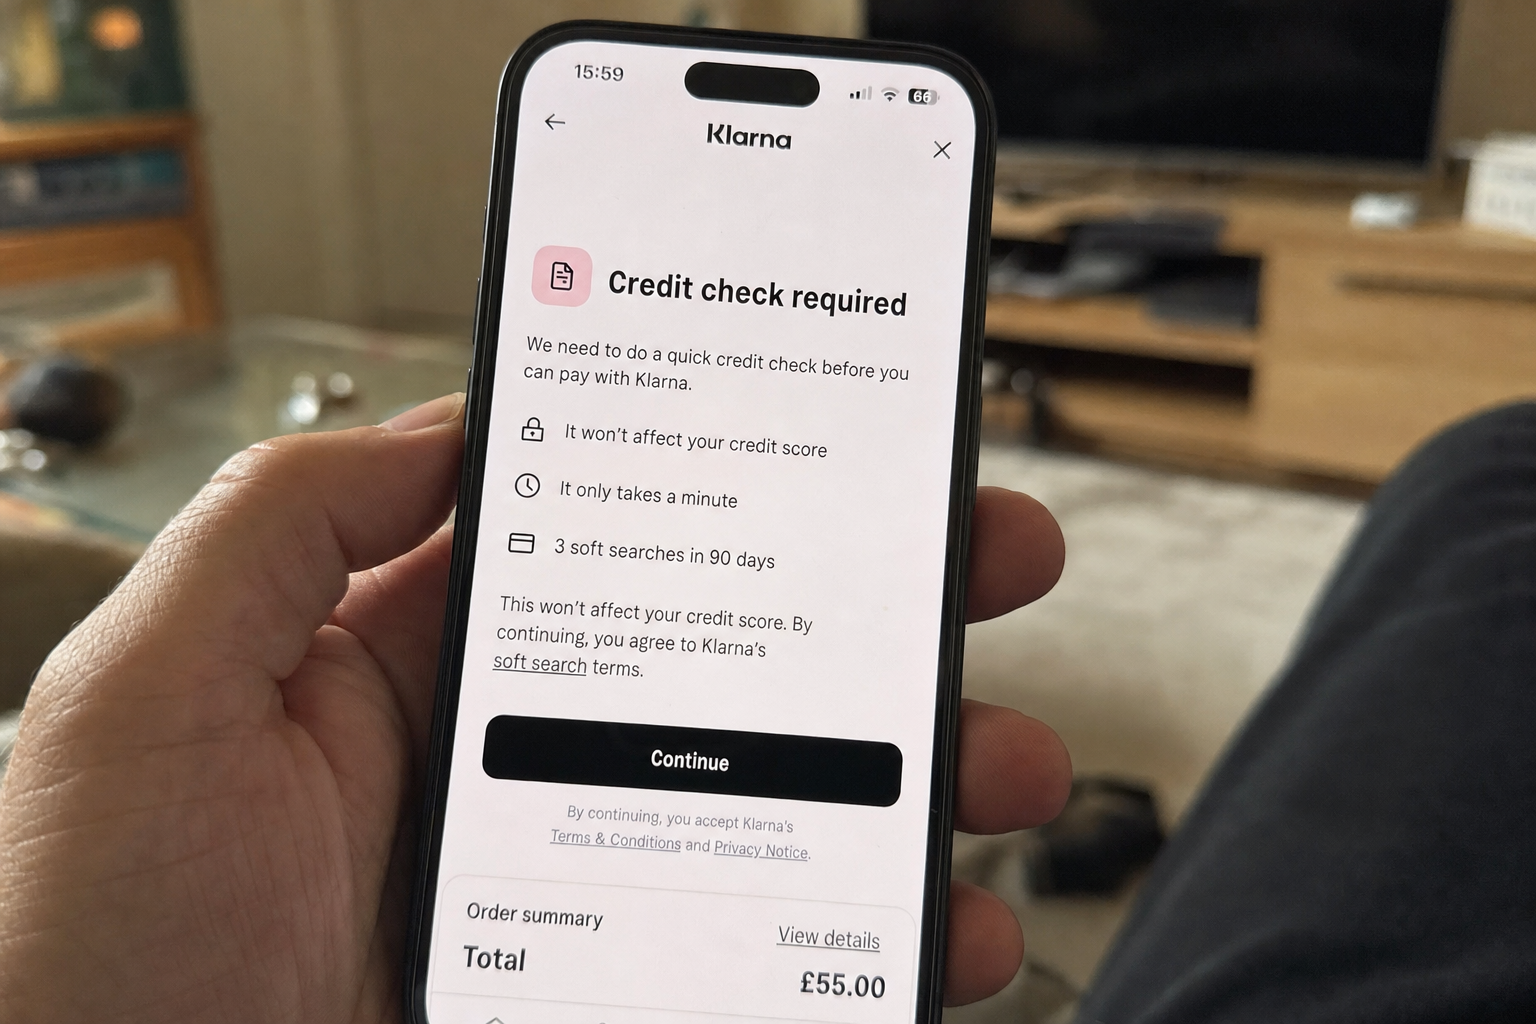
Fredag 20. november 2026 trer EUs reviderte forbrukerkredittdirektiv (CCD2) i kraft, og de gamle unntakene for små «kjøp nå, betal senere»-handler forsvinner. Fra den dagen må Klarna, PayPal Pay Later og alle lignende tjenester gjøre en dokumentert kredittvurdering før hvert eneste kjøp, uavhengig av beløp.
Den tidligere grensen på 200 euro, som i praksis fritok de fleste delbetalingskjøp fra kredittregler, fjernes helt. Også rentefrie delbetalingsavtaler og lån med løpetid under tre måneder trekkes inn i regelverket.
Dette er hovedendringene
CCD2 erstatter det gamle forbrukerkredittdirektivet fra 2008, og endringene er omfattende. Direktivet dekker nå lån fra 0 og opp til 100 000 euro, og BNPL-tjenester regnes eksplisitt som forbrukerkreditt. Tilbyderne må levere standardisert informasjon om totale kostnader før avtalen inngås, og forbrukeren får 14 dagers angrerett på kredittavtalen.
Den mest merkbare endringen for netthandel er kravet om en «grundig» kredittvurdering basert på tilstrekkelig og pålitelig informasjon om forbrukerens økonomi. Automatiske beslutninger må kunne overprøves manuelt dersom forbrukeren krever det. Sosiale medier-data får ikke brukes i vurderingen.
Les også: BYD viser Seal 07 generasjon 2: 875 km rekkevidde og massasjestoler i mellomklasse-sedanen
Status i Norge: innføring på vent
Direktivet gjelder i EU fra 20. november, men Norge er ikke bundet av CCD2 på samme dato. Direktivet er EØS-relevant, men er ennå ikke innlemmet i EØS-avtalen, og dermed ligger norske kasseløsninger inntil videre under dagens regelverk.
Justis- og beredskapsdepartementet jobber med å gjennomføre direktivet i finansavtaleloven, og Forbrukerrådet har overfor Finansdepartementet bedt om at arbeidet prioriteres høyt. Når reglene settes i kraft her hjemme, blir finansavtaleloven det norske fundamentet for de nye kravene.
For Klarnas norske kunder er endringen likevel reell: Klarna opererer med sentraliserte systemer på tvers av EU/EØS, og tjenestene som fra 20. november må møte CCD2 i EU, vil i praksis også treffe nordmenn som handler på nett. Klarna varsler nye kredittavtaler i tråd med direktivets krav, uten endringer i den tekniske integrasjonen for butikker.
Gjeldsregisteret ser allerede Klarna-gjelden din
I Norge er dette ikke et nytt tema. Klarna, Vipps Delbetal og handlekontoer registreres allerede i gjeldsregisteret på lik linje med tradisjonelle kredittkort, både for aktive avdragskjøp og tilgjengelige kredittrammer. Når du søker boliglån eller billån, kan banken se både utestående Klarna-gjeld og hvor mye kreditt du har tilgjengelig gjennom BNPL-tjenester.
Det er særlig den samlede kredittrammen som kan slå inn: norske retningslinjer setter et tak på fem ganger brutto årsinntekt, og den regelen rammer summen av faktisk gjeld og ubenyttede kredittlimiter. For den som planlegger en lånesøknad, kan det derfor være verdt å avslutte Klarna-handlekontoer og ubrukte kredittrammer før banken slår opp i registeret.
Når reglene en gang gjennomføres i norsk rett, får forbrukerne 14 dagers angrerett og krav på standardisert kostnadsoversikt før avtale inngås. Fram til da gjelder dagens finansavtalelov for netthandel i Norge.
Les også: Google snur om Gmail og bilder: Fem år gammelt reklame-løfte er borte etter AI-oppdatering


Fra 20. november krever Klarna kredittvurdering på hvert eneste kjøp: Slik treffer det netthandelen din

BYD viser Seal 07 generasjon 2: 875 km rekkevidde og massasjestoler i mellomklasse-sedanen

To minutters oppsett varsler deg når strømprisen skyter i taket: Slik slipper du å betale topp-pris denne vinteren

Google snur om Gmail og bilder: Fem år gammelt reklame-løfte er borte etter AI-oppdatering

Falsk helsetest herjer på Facebook: Over 400 norske klager og svindlerne sikter seg inn på eldre

Vaskemaskinen kjører på de dyreste strømtimene: Én innstilling sparer deg over 1.000 kroner denne vinteren

Telefonen varsler at lagringen er full: To grep tømmer gigabytes du ikke visste du hadde - uten å betale

Nettbutikken ser ekte ut, men pengene forsvinner: Fem sjekker du gjør på 30 sekunder før du betaler

Bruker du inkognito i nettleseren fordi du tror ingen ser hva du gjør: Det er en svært vanlig misforståelse
