Teknologi
Bruker du Revolut eller Wise som din daglige bank: Tre beskyttelser du ikke har der
500.000 nordmenn har Revolut-konto, men regelverket beskytter deg svakere enn i en norsk bank.

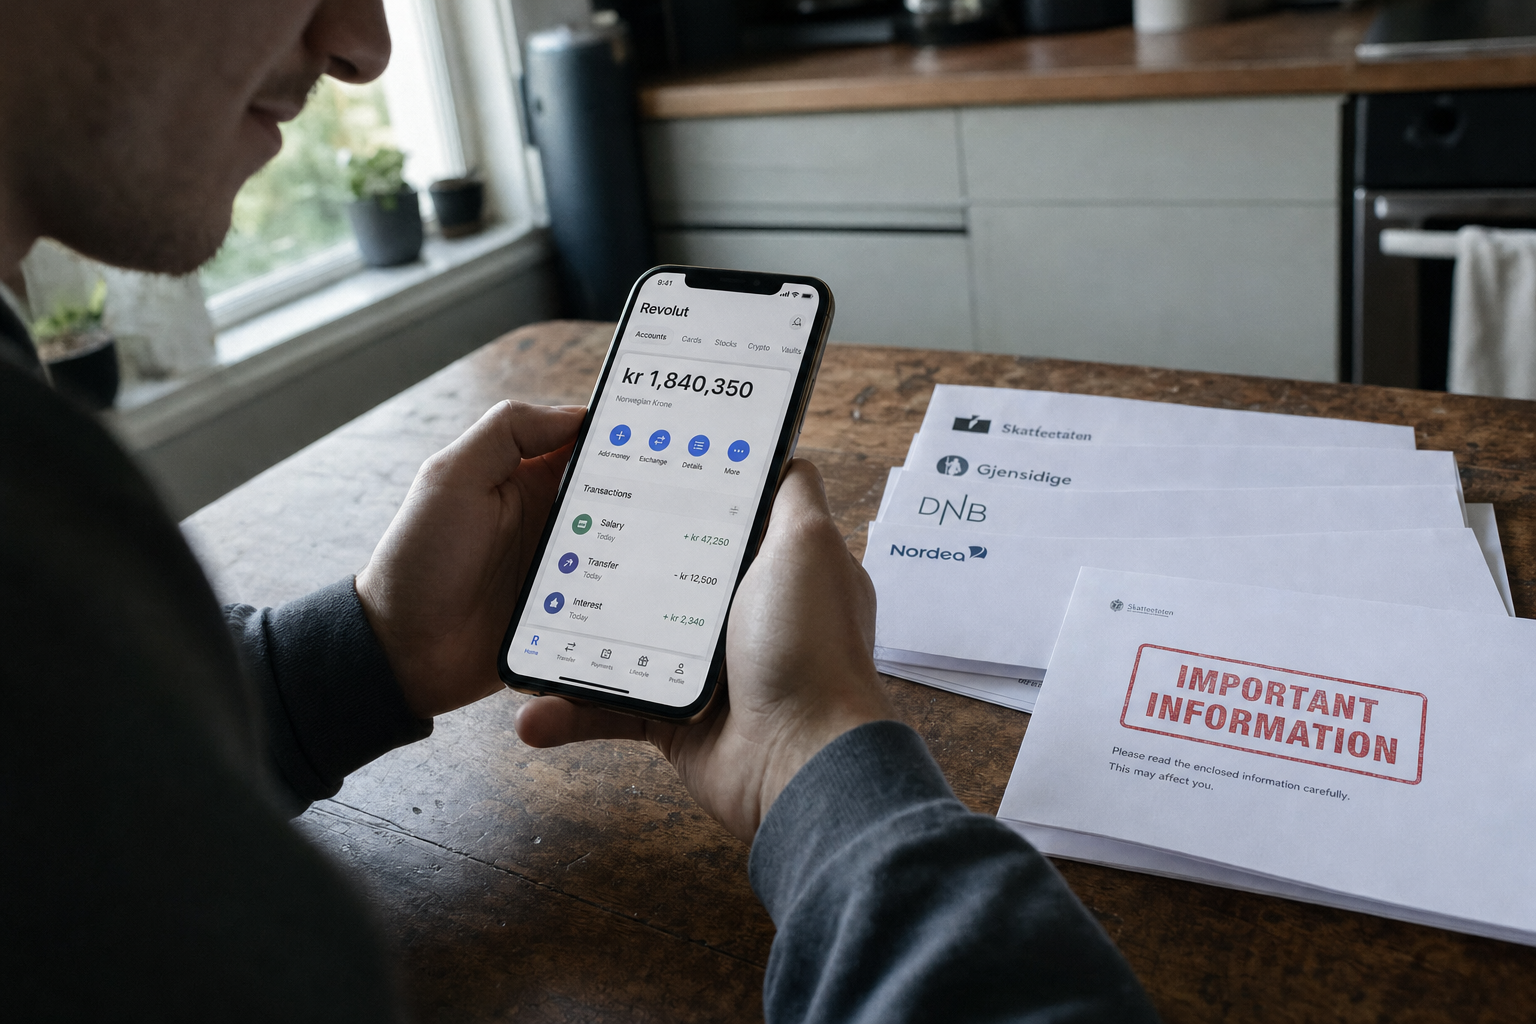
Appen fungerer flytende til utenlandsreiser, valutakjøp og hverdagsbetaling. Det færre har fått med seg, er at innskuddet ditt sitter på en helt annen juridisk hylle enn pengene i din norske sparebank.
I november 2025 passerte Revolut en halv million norske brukere, bekreftet selskapets globale vekstsjef Antoine Le Nel overfor BankShift. Veksten var 150 prosent på to år, og appen var da den mest nedlastede finans-appen i Norden. Men hvis Revolut, N26 eller Wise skulle gå overende, forholder du deg ikke til Bankenes sikringsfond. Du forholder deg til et annet lands ordning, eller i verste fall ingen innskuddsgaranti i det hele tatt.
Fra 2 millioner kroner til 100.000 euro
Norske banker er medlem av Bankenes sikringsfond. KLP Banken opplyser i sin kundeinformasjon at ordningen «dekker inntil to millioner kroner for hver enkelt innskyter i hver medlemsbank». Garantien favner brukskonto, sparekonto og BSU samlet i samme institusjon.
Revolut og N26 opererer ikke under norsk banklisens. Revolut Bank UAB er lisensiert i Litauen og hører under den litauiske innskuddsgarantiordningen. N26 har tysk banklisens fra tilsynsmyndigheten BaFin og hører under den tyske ordningen. Begge følger EU-minimumet, som ifølge EUs innskuddsgarantidirektiv dekker inntil 100.000 euro per innskyter per bank, med utbetaling senest syv virkedager etter at banken erklæres konkurs.
Les også: Batterigarantien på elbilen din er ikke det du tror: Disse tallene avgjør om du er dekket
Med dagens vekslingskurs på rundt 10,72 kroner per euro svarer EU-taket til cirka 1,07 millioner kroner. Det er nesten en million mindre enn det norske sikringsfondet garanterer. For den som bruker Revolut som primærkonto og har flere hundre tusen stående ved en konkurs, er differansen reell.
Finanstilsynet opplyser i sin forbrukerinformasjon at «innskot i norske bankar er dekte av fondet». Utenlandske filialer følger som utgangspunkt hjemlandets ordning. De kan søke medlemskap i det norske sikringsfondet, men Revolut og N26 har valgt å ikke gjøre det.
Wise er ikke en bank i det hele tatt
Hos Wise ligger forskjellen enda tydeligere. Selskapet opererer med lisens som e-pengeforetak, ikke bank. I egen hjelpeseksjon slår Wise fast at «Wise Payments Limited is an authorised Electronic Money (e-money) Institution» og at selskapet ikke er en bank og ikke låner ut kundenes penger.
Konsekvensen er at Wise-saldoen din verken dekkes av britiske FSCS, det norske sikringsfondet eller noen annen innskuddsgaranti. I stedet plikter Wise å «safeguarde» 100 prosent av kundemidlene, det vil si holde dem adskilt fra selskapets egen drift på kontoer hos store banker som Barclays, Citibank, JPMorgan og Deutsche Bank.
Les også: Ny norsk rekord: 98,8 prosent av alle nye biler solgt i september var elektriske
Det skaper to praktiske forskjeller mot en innskuddsgaranti. For det første finnes ingen lovfestet frist for når pengene skal returneres hvis Wise skulle gå konkurs. Syv-dagers-utbetalingen i EU-garantien gjelder bare banker. For det andre finnes ingen statsgaranti bak dersom safeguardede midler skulle komme til kort.
Tre beskyttelser du mister på utsiden
Oppsummert mister du tre ting når lønnen eller sparebeløpet ligger hos en europeisk nettbank i stedet for en norsk:
- Takdifferansen. 2 millioner kroner mot cirka 1,07 millioner kroner, en forskjell på nær en million i verste fall.
- Rask utbetaling. EU-ordningen for banker betaler ut innen syv virkedager. For Wise og tilsvarende e-pengeforetak finnes ingen slik frist.
- Statsgarantert sikkerhetsnett. Innskuddsgaranti er en lovfestet statlig ordning. Safeguarding er en regnskapsplikt hos tredjepartsbank, uten statlig toppfinansiering hvis det skulle svikte.
Praksisen de fleste bankfolk anbefaler er enkel: Bruk Revolut, N26 og Wise til det de er bygget for, altså valuta, utenlandsreiser og raske grenseoverskridende overføringer. Men hold ikke mer stående i appen enn du i verste fall kan vente måneder på å få tilbake.
For å sjekke hvilken ordning din konto hører under, finner du detaljene i appens vilkår under «deposit information». Et litauisk IBAN-nummer starter med LT, et tysk N26-nummer med DE, og et Wise-nummer kan være knyttet til flere ulike land avhengig av hvor du åpnet kontoen.
Les også: Treg PC må ikke byttes ut: To enkle oppgraderinger gjør den rask igjen
Les også: Verdens billigste elbil tar neste steg: BYD Seagull blir større og åpner forhåndsbestillinger


Bruker du Revolut eller Wise som din daglige bank: Tre beskyttelser du ikke har der

Batterigarantien på elbilen din er ikke det du tror: Disse tallene avgjør om du er dekket

Ny norsk rekord: 98,8 prosent av alle nye biler solgt i september var elektriske

Treg PC må ikke byttes ut: To enkle oppgraderinger gjør den rask igjen

Verdens billigste elbil tar neste steg: BYD Seagull blir større og åpner forhåndsbestillinger

Kast ikke den gamle telefonen: Slik gjør du den om til gratis overvåkingskamera i dag

Feilen nesten alle gjør med kjøkkenviften - og som skyter strømregningen i været

Henger de fleste WC-blokken feil? Slik gjør du det riktig ifølge produsenten

Svindlere tar over telefonnummeret ditt og bruker BankID til å tømme bankkontoen: Fire tegn du må reagere på umiddelbart
